Τράπεζα της Ελλάδος: Αυξημένη κερδοφορία και ισχυρή ρευστότητα για τις τράπεζες το α΄ εξάμηνο του 2026
Στα 2,6 δισ. ευρώ τα κέρδη μετά από φόρους, αυξημένα κατά 3,8% σε ετήσια βάση – Στο 197,8% ο δείκτης κάλυψης ρευστότητας, ενώ τα μη εξυπηρετούμενα δάνεια αυξήθηκαν κατά 9,3% και ο δείκτης CET1 υποχώρησε στο 14,8%
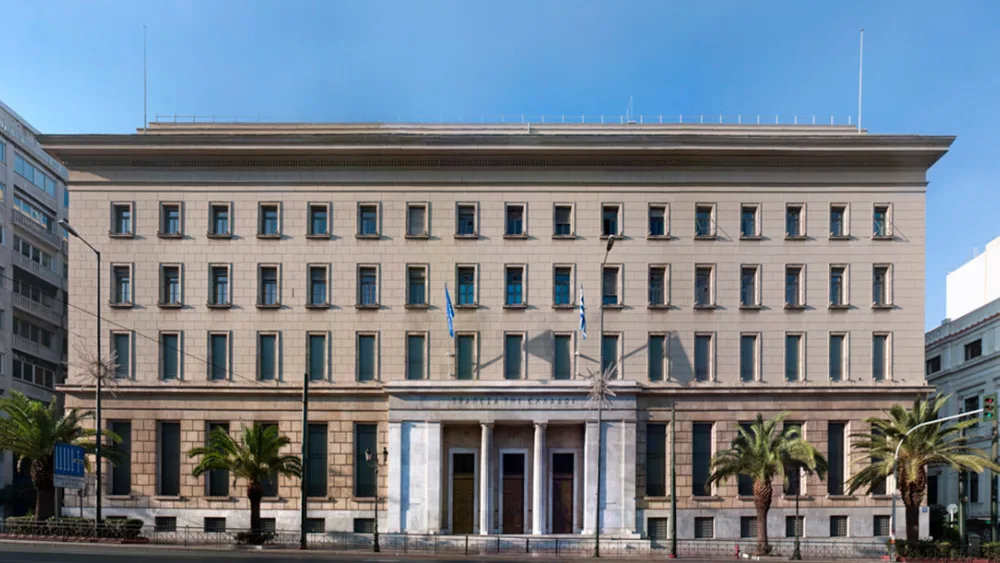


Σε θετική τροχιά παρέμειναν τα βασικά μεγέθη του ελληνικού τραπεζικού τομέα το πρώτο εξάμηνο του 2026, με την κερδοφορία να ενισχύεται, τη ρευστότητα να διατηρείται σε υψηλά επίπεδα και την κεφαλαιακή επάρκεια να παραμένει ικανοποιητική, σύμφωνα με τα στοιχεία της Τράπεζας της Ελλάδος.
Τα κέρδη μετά από φόρους των ελληνικών τραπεζικών ομίλων ανήλθαν σε 2,6 δισ. ευρώ, σημειώνοντας αύξηση 3,8% σε ετήσια βάση. Την ίδια στιγμή, ωστόσο, καταγράφηκε μικρή επιδείνωση στην ποιότητα του δανειακού χαρτοφυλακίου, ενώ οι εποπτικές αρχές επισημαίνουν την ανάγκη ενίσχυσης της ψηφιακής επιχειρησιακής ανθεκτικότητας και παρακολούθησης των συστημικών κινδύνων.
Το πρώτο εξάμηνο του 2026 διατηρήθηκε η θετική πορεία των θεμελιωδών μεγεθών του τραπεζικού τομέα. Η κερδοφορία βελτιώθηκε περαιτέρω, ενώ η κεφαλαιακή επάρκεια και η ποιότητα του δανειακού χαρτοφυλακίου των ελληνικών τραπεζών διατηρήθηκαν σε ικανοποιητικά επίπεδα, με τη ρευστότητα να παραμένει πάνω από τον μέσο όρο των χωρών της Τραπεζικής Ένωσης. Οι πρόσφατες αναβαθμίσεις της πιστοληπτικής διαβάθμισης και των προοπτικών των ελληνικών τραπεζών καταδεικνύουν την ενίσχυση της ανθεκτικότητά τους σε ενδεχόμενες διαταραχές.
Ισχυρή ρευστότητα και πρόσβαση σε εναλλακτικές πηγές χρηματοδότησης
Οι συνθήκες ρευστότητας των ελληνικών τραπεζικών ομίλων παρέμειναν ευνοϊκές, με τις εναλλακτικές πηγές χρηματοδότησης να ενισχύονται περαιτέρω.
Το πρώτο εξάμηνο του 2026 οι δείκτες ρευστότητας των ελληνικών τραπεζικών ομίλων παρέμειναν σε επίπεδο σημαντικά υψηλότερο από τις εποπτικές απαιτήσεις. Ειδικότερα, ο Δείκτης Κάλυψης Ρευστότητας (Liquidity Coverage Ratio – LCR) διαμορφώθηκε σε 197,8% και ο Δείκτης Καθαρής Σταθερής Χρηματοδότησης (Net Stable Funding Ratio – NSFR) σε 134,7% τον Ιούνιο του 2026. Η ρευστότητα που διαθέτουν οι ελληνικές τράπεζες, σε συνδυασμό με την απρόσκοπτη πρόσβασή τους στη διατραπεζική αγορά και τις κεφαλαιαγορές, έχει ενισχύσει σημαντικά την ανθεκτικότητά τους.
Αύξηση των μη εξυπηρετούμενων δανείων στα 6,2 δισ. ευρώ
Η ποιότητα του δανειακού χαρτοφυλακίου των πιστωτικών ιδρυμάτων παρουσίασε μικρή επιδείνωση. Τον Ιούνιο του 2026 το απόθεμα των μη εξυπηρετούμενων δανείων (ΜΕΔ) σε ατομική βάση διαμορφώθηκε σε 6,2 δισ. ευρώ, αυξημένο κατά 9,3% σε σχέση με τον Δεκέμβριο του 2025, κυρίως λόγω της καθαρής εισροής νέων ΜΕΔ. Ο λόγος των ΜΕΔ προς το σύνολο των δανείων σε ατομική βάση διαμορφώθηκε σε 3,4% τον Ιούνιο του 2026, έναντι 3,3% τον Δεκέμβριο του 2025.
Στο επίκεντρο οι κυβερνοαπειλές και η ψηφιακή ανθεκτικότητα
Το 2026 οι ελληνικές τράπεζες σημείωσαν πρόοδο στην ενίσχυση του πλαισίου διαχείρισης του λειτουργικού κινδύνου. Ο ψηφιακός μετασχηματισμός, οι αυξημένες και εξελιγμένες κυβερνοαπειλές με την ανάπτυξη μοντέλων τεχνητής νοημοσύνης αιχμής, καθώς και η σημαντική εξάρτηση από τρίτους παρόχους Τεχνολογιών Πληροφοριών και Επικοινωνιών καθιστούν αναγκαία τη μετάβαση σ’ ένα σύγχρονο μοντέλο ψηφιακής επιχειρησιακής ανθεκτικότητας.
Η κερδοφορία των ελληνικών τραπεζικών ομίλων βελτιώθηκε περαιτέρω. Το πρώτο εξάμηνο του 2026 οι ελληνικοί τραπεζικοί όμιλοι κατέγραψαν κέρδη μετά από φόρους και διακοπτόμενες δραστηριότητες ύψους 2,6 δισ. ευρώ, αυξημένα κατά 3,8% σε σύγκριση με την αντίστοιχη περίοδο του 2025. Αναλυτικότερα, το πρώτο εξάμηνο του 2026 τα λειτουργικά έσοδα των ελληνικών τραπεζικών ομίλων ενισχύθηκαν κατά 6,8% σε σχέση με το πρώτο εξάμηνο του 2025. Τα καθαρά έσοδα από τόκους αυξήθηκαν κατά 5,6% χάρη στην πιστωτική επέκταση και τη σημαντική αύξηση των θέσεων σε χρεόγραφα ξένων κρατών.
Ταυτόχρονα, τα καθαρά έσοδα από προμήθειες ενισχύθηκαν κατά 18,5%. Ως αποτέλεσμα των παραπάνω, τα έσοδα από κύριες τραπεζικές εργασίες (δηλαδή τα καθαρά έσοδα από τόκους και προμήθειες) αυξήθηκαν κατά 8,3% σε ετήσια βάση. Παράλληλα, τα έσοδα από χρηματοοικονομικές πράξεις μειώθηκαν το πρώτο εξάμηνο του 2026, ενώ τα λοιπά λειτουργικά αποτελέσματα παρουσίασαν ανοδική πορεία. Επιπρόσθετα, τα λειτουργικά έξοδα αυξήθηκαν κατά 9,3%, ενώ οι προβλέψεις για τον πιστωτικό κίνδυνο μειώθηκαν κατά 27,8% το πρώτο εξάμηνο του 2026 σε σχέση με την αντίστοιχη περίοδο του 2025. Κατά συνέπεια, οι δείκτες αποδοτικότητας ενεργητικού (Return on Assets – RoA) και ιδίων κεφαλαίων (Return on Equity – RoE) των τραπεζικών ομίλων ανήλθαν σε 1,3% και 12,1% αντίστοιχα.
Kεφαλαιακή επάρκεια των ελληνικών τραπεζικών ομίλων
Η κεφαλαιακή επάρκεια των ελληνικών τραπεζικών ομίλων διατηρήθηκε σε ικανοποιητικό επίπεδο το πρώτο εξάμηνο του 2026.
Ο Δείκτης Κεφαλαίου Κοινών Μετοχών της Κατηγορίας 1 (Common Equity Tier 1 ratio – CET1 ratio) σε ενοποιημένη βάση μειώθηκε σε 14,8% τον Ιού-νιο του 2026, από 15,4% τον Δεκέμβριο του 2025, και ο Συνολικός Δείκτης Κεφαλαίου (Total Capital Ratio – TCR) υποχώρησε οριακά σε 19,6%, από 19,8% τον Δεκέμβριο του 2025.
Το γεγονός ότι οι δύο δείκτες υποχώρησαν σε διαφορετικό βαθμό οφείλεται στην έκδοση κεφαλαιακών μέσων τα οποία προσμετρούνται μεν στα εποπτικά ίδια κεφάλαια, αλλά δεν αποτελούν μέρος του Κεφαλαίου Κοινών Μετοχών της Κατηγορίας 1 (CET1). Επίσης, αν και οι οριστικές και εκκαθαρισμένες αναβαλλόμενες φορολογικές απαιτήσεις (Deferred Tax Credits – DTCs) εξακολουθούν να αντιπροσωπεύουν σημαντικό ποσοστό των Κεφαλαίων Κοινών Μετοχών της Κατηγορίας 1 (Ιούνιος 2026: 36,0%, Δεκέμβριος 2025: 39,7%), η σταδιακή απόσβεσή τους έχει επιταχυνθεί λόγω της υλοποίησης του εθελοντικού προγράμματος ταχύτερης απομείωσής τους.
Μακροπροληπτικά μέτρα για τη συγκράτηση των συστημικών κινδύνων
Επί της ουσίας η εφαρμογή κατάλληλης μακροπροληπτικής πολιτικής για την αποφυγή της συσσώρευσης συστημικών κινδύνων και την ενίσχυση της ανθεκτικότητας του τραπεζικού τομέα. H Τράπεζα της Ελλάδος αξιολογεί ανά τρίμηνο την ένταση των κυκλικών συστημικών κινδύνων και την καταλληλότητα του ποσοστού αντικυκλικού κεφαλαιακού αποθέματος ασφαλείας (Countercyclical Capital Buffer ‒ CCyB) για την Ελλάδα και το καθορίζει ή το προσαρμόζει, εφόσον αυτό κριθεί αναγκαίο.
H ανάλυση των δεικτών που εξετάζει η Τράπεζα της Ελλάδος επιβεβαιώνει την εκτίμηση περί απουσίας υπέρμετρης πιστωτικής επέκτασης συνολικά, αλλά αναδεικνύει την απαρχή συσσώρευσης κυκλικών συστημικών κινδύνων σε επιμέρους τομείς, όπως η χρηματοδότηση των μη χρηματοπιστωτικών επιχειρήσεων, οι τιμές των οικιστικών ακινήτων και το ισοζύγιο τρεχουσών συναλλαγών. Επιπλέον, το εγχώριο μακροοικονομικό περιβάλλον, η περαιτέρω βελτίωση των θεμελιωδών μεγεθών και των εποπτικών δεικτών του τραπεζικού τομέα, καθώς και η αναδιάρθρωση λιγότερο σημαντικών τραπεζών εξακολουθούν να διαμορφώνουν ευνοϊκές συνθήκες για τη δημιουργία μακροπροληπτικού χώρου, που θα διασφαλίζει τη σταθερότητα του χρηματοπιστωτικού συστήματος μεσοπρόθεσμα.
Αντικυκλικό απόθεμα στο 0,5% και κεφαλαιακές απαιτήσεις για τις συστημικές τράπεζες
Λαμβάνοντας υπόψη τα παραπάνω, τον Οκτώβριο του 2025 η Τράπεζα της Ελλάδος καθόρισε το ποσοστό αντικυκλικού κεφαλαιακού αποθέματος ασφαλείας για την Ελλάδα στο 0,5%, δηλ. στο επίπεδο του επιδιωκόμενου ποσοστού θετικού αντικυκλικού κεφαλαιακού αποθέματος ασφαλείας σε ουδέτερο περιβάλλον κινδύνου (Positive Neutral Countercyclical Capital Buffer – PN CCyB), με εφαρμογή από 1ης Οκτωβρίου 2026. Δεδομένου ότι η αξιολόγηση των κυκλικών συστημικών κινδύνων στην Ελλάδα για το 2026 κατέδειξε ότι αυτοί παραμένουν περιορισμένοι, δεν κρίθηκε αναγκαία η μεταβολή του ισχύοντος ποσοστού αντικυκλικού κεφαλαιακού αποθέματος ασφαλείας.
Επιπρόσθετα, η Τράπεζα της Ελλάδος προσδιόρισε τα λοιπά συστημικά σημαντικά ιδρύματα (Other Systemically Important Institutions ‒ O-SII) στην Ελλάδα για το έτος 2026, εφαρμόζοντας τις σχετικές κατευθυντήριες γραμμές της Ευρωπαϊκής Αρχής Τραπεζών, και καθόρισε το ποσοστό του αποθέματος ασφαλείας O-SII για το έτος 2027 σε 1,25% για το πιστωτικό ίδρυμα Τράπεζα Eurobank Α.Ε. σε ενοποιημένη βάση και σε 1,00% για τα τρία λοιπά O-SII (δηλαδή για την Άλφα Τράπεζα, την Εθνική Τράπεζα της Ελλάδος και την Τράπεζα Πειραιώς).
Όρια δανεισμού για στεγαστικά δάνεια από το 2025
Τέλος, η Τράπεζα της Ελλάδος έχει θεσπίσει μακροπροληπτικά μέτρα σχετικά με τη δανειακή επιβάρυνση που εφαρμόζονται σε επίπεδο δανειολήπτη για δάνεια και λοιπές πιστώσεις προς φυσικά πρόσωπα με εξασφάλιση οικιστικό ακίνητο στην Ελλάδα, τα οποία εφαρμόζονται από τον Ιανουάριο του 2025.
Ειδικότερα, θεσπίστηκε ανώτατο επιτρεπόμενο όριο για τον δείκτη δανείου προς αξία κατά την έγκριση (Loan-To-Value at Origination ‒ LTV-O) 90% για τους δανειολήπτες που είναι αγοραστές για πρώτη φορά και 80% για τους λοιπούς δανειολήπτες, καθώς επίσης και ανώτατο επιτρεπόμενο όριο για τον δείκτη εξυπηρέτησης δανείου προς εισόδημα κατά την έγκριση (Debt Service-To-Income at Origination ‒ DSTI-O) 50% για τους δανειολήπτες που είναι αγοραστές για πρώτη φορά και 40% για τους λοιπούς δανειολήπτες.


Σχολιάστε