Attica Group: Σημαντική βελτίωση της λειτουργικής κερδοφορίας στο α’ εξάμηνο
Στα €15,7 εκατ. το EBITDA από €4,1 εκατ. – Στα €13,5 εκατ. οι καθαρές ζημιές από €52,3 εκατ., παρά τη μείωση των δρομολογίων κατά 12,8%

01/10/2026 | 11:32

Η Attica Group παρουσίασε σημαντική ενίσχυση της λειτουργικής της κερδοφορίας και αισθητή μείωση των ζημιών κατά το πρώτο εξάμηνο του 2026, παρά τον περιορισμό των δρομολογίων και την επιβάρυνση από το αυξημένο ενεργειακό και περιβαλλοντικό κόστος.
Ο κύκλος εργασιών του Ομίλου ανήλθε σε 329,8 εκατ. ευρώ, σημειώνοντας αύξηση 1% σε σύγκριση με τα 326,6 εκατ. ευρώ του πρώτου εξαμήνου του 2025, παρά το γεγονός ότι τα δρομολόγια μειώθηκαν κατά 12,8%. Παράλληλα, το EBITDA ενισχύθηκε σημαντικά, φτάνοντας τα 15,7 εκατ. ευρώ έναντι 4,1 εκατ. ευρώ την αντίστοιχη περυσινή περίοδο. Ιδιαίτερα αισθητή ήταν και η βελτίωση στο τελικό αποτέλεσμα, καθώς οι καθαρές ζημιές μετά από φόρους περιορίστηκαν στα 13,5 εκατ. ευρώ, από 52,3 εκατ. ευρώ ένα χρόνο νωρίτερα.
Η βελτίωση των αποτελεσμάτων αποδίδεται κυρίως στην ενίσχυση της λειτουργικής αποδοτικότητας και στον περιορισμό της κοστολογικής βάσης. Το λειτουργικό κόστος υποχώρησε κατά 1,5%, στα 316,2 εκατ. ευρώ, ενώ εξαιρουμένων των καυσίμων και των επιβαρύνσεων από τους περιβαλλοντικούς κανονισμούς, η μείωση του κόστους έφθασε τα 21,8 εκατ. ευρώ.
Καθοριστικό ρόλο είχε ο εξορθολογισμός της λειτουργίας του στόλου, ο οποίος οδήγησε σε μείωση της κατανάλωσης καυσίμων κατά 11%, μέσω, μεταξύ άλλων, της αντικατάστασης παλαιότερων πλοίων και της λήξης συμβάσεων ναύλωσης. Οι παρεμβάσεις αυτές αντιστάθμισαν εν μέρει τις αυξημένες δαπάνες από τις τιμές καυσίμων και την εφαρμογή των κανονισμών ETS, FuelEU και SECA.
Στα καθαρά αποτελέσματα του εξαμήνου περιλαμβάνονται επίσης κέρδη 14,8 εκατ. ευρώ από πωλήσεις περιουσιακών στοιχείων, έναντι 1,7 εκατ. ευρώ στο πρώτο εξάμηνο του 2025.
Σε επίπεδο χρηματοοικονομικής θέσης, τα ίδια κεφάλαια διαμορφώθηκαν σε 458,3 εκατ. ευρώ, ενώ ο καθαρός δανεισμός αυξήθηκε στα 564,1 εκατ. ευρώ από 515,6 εκατ. ευρώ στο τέλος του 2025. Ο δείκτης μόχλευσης ανήλθε στο 55%, με τα ταμειακά διαθέσιμα και ισοδύναμα να διαμορφώνονται σε 97,5 εκατ. ευρώ.
Επενδύσεις σε νεότερα και αποδοτικότερα πλοία
Η Attica Group συνεχίζει παράλληλα το πρόγραμμα ανανέωσης του στόλου της, με στόχο τη μείωση του ενεργειακού κόστους και του περιβαλλοντικού αποτυπώματος.
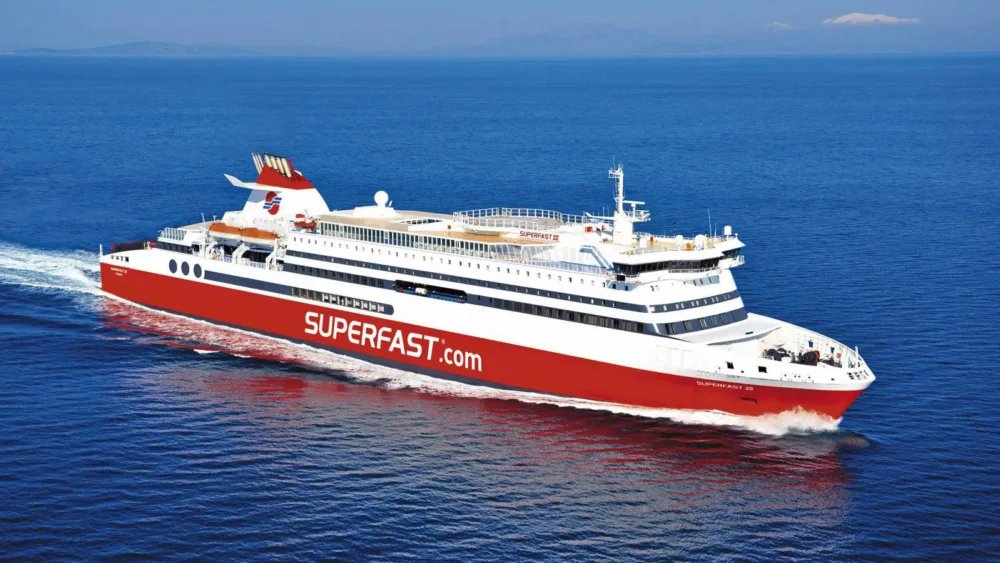
Στον Σαρωνικό, η μέση ηλικία των πλοίων έχει ήδη μειωθεί στα 5,8 έτη από 18 έτη, ενώ στην Αδριατική, μετά την ένταξη του SUPERFAST V και την παραλαβή δύο νέων υπό ναυπήγηση πλοίων το 2027, η μέση ηλικία του στόλου εκτιμάται ότι θα υποχωρήσει στα 8,6 έτη από 24,8 έτη.
Παράλληλα, έχουν εγκατασταθεί συστήματα καθαρισμού καυσαερίων σε δέκα πλοία, ενώ το σχετικό πρόγραμμα επεκτείνεται σε ακόμη τέσσερα.
Ο Όμιλος προχωρά επίσης σε απλοποίηση της εταιρικής του δομής, με συγκέντρωση των ναυτιλιακών δραστηριοτήτων σε δύο εταιρείες, μία για την ελληνική ακτοπλοΐα και μία για τις διεθνείς γραμμές. Παράλληλα, το έργο ψηφιακού μετασχηματισμού Seanthesis περνά στη φάση της εμπορικής αξιοποίησης, με έμφαση στα ψηφιακά κανάλια πώλησης και κράτησης.
Μείωση επιβατών και δρομολογίων
Στο πρώτο εξάμηνο του έτους, τα πλοία του Ομίλου μετέφεραν 2,5 εκατ. επιβάτες, έναντι 2,7 εκατ. το αντίστοιχο διάστημα του 2025, καταγράφοντας μείωση 6,1%. Τα Ι.Χ. οχήματα μειώθηκαν κατά 1,7%, στις 448.000, ενώ τα φορτηγά κατά 4,1%, στις 265.000.
Παράλληλα, τα δρομολόγια περιορίστηκαν κατά 12,8%, στο πλαίσιο της προσαρμογής της δραστηριότητας του στόλου στις νέες συνθήκες της αγοράς και στις αυξημένες τιμές καυσίμων. Σύμφωνα με την εταιρεία, η στρατηγική αυτή οδήγησε σε καλύτερη αξιοποίηση της διαθέσιμης χωρητικότητας και σε αύξηση του μέσου αριθμού επιβατών και οχημάτων ανά δρομολόγιο.
Πρόβλημα αποτελούν οι τιμές των καυσίμων
Η Attica Group επισημαίνει ότι οι γεωπολιτικές εξελίξεις και οι έντονες διακυμάνσεις στις διεθνείς τιμές των καυσίμων διατηρούν αυξημένη την αβεβαιότητα για το δεύτερο εξάμηνο του 2026.
Σύμφωνα με την ανακοίνωση, το Brent παραμένει πάνω από τα 100 δολάρια το βαρέλι, ενώ η τιμή του ναυτιλιακού καυσίμου MGO έχει ξεπεράσει τα 1.400 ευρώ ανά μετρικό τόνο, από 573 ευρώ στο τέλος του 2025.
Παρά τις πιέσεις, ο Όμιλος δηλώνει ότι διατηρεί αμετάβλητο τον στρατηγικό του προσανατολισμό, με έμφαση στην υλοποίηση του επενδυτικού προγράμματος, στη βελτίωση της λειτουργικής αποδοτικότητας, στον έλεγχο του κόστους και στην περαιτέρω ενίσχυση της πελατοκεντρικής προσέγγισης.


Σχολιάστε