
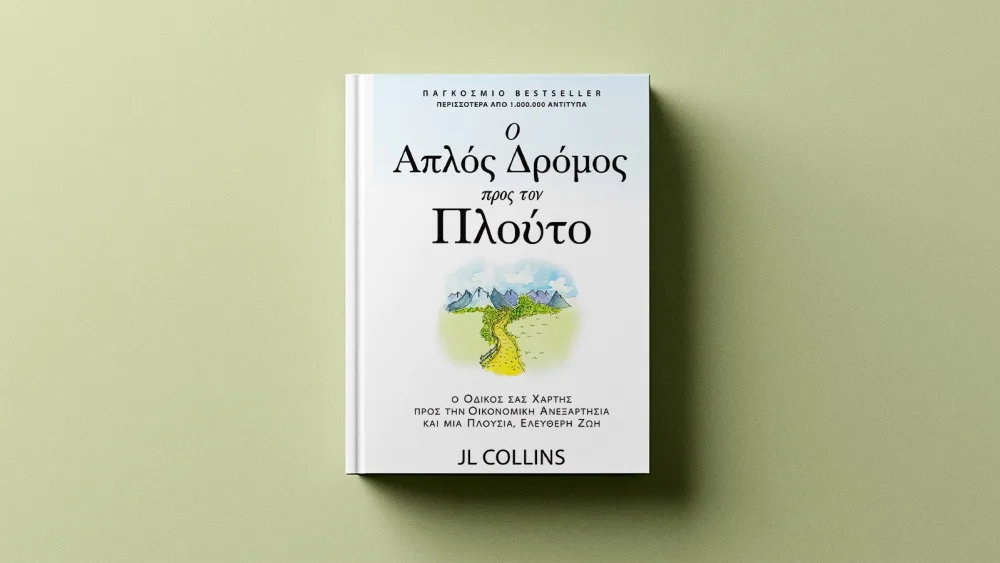
«Ο απλός δρόμος για τον πλούτο»: Μια πρόταση που δεν θα πιστεύαμε ότι είναι αληθινή, κι όμως ένα βιβλίο μάς αποδεικνύει το αντίθετο
Ο J.L. Collins παρουσιάζει στο best seller «Ο απλός δρόμος για τον πλούτο» ένα καθόλου περίπλοκο τρίπτυχο για την οικονομική ανεξαρτησία: ξοδεύουμε λιγότερα από όσα κερδίζουμε, αποφεύγουμε τα χρέη και επενδύουμε συστηματικά σε αμοιβαία κεφάλαια δείκτη. Γιατί, όπως υποστηρίζει, ο πραγματικός πλούτος δεν αγοράζει πολυτέλεια, αλλά ελευθερία


Δύο παιδικοί φίλοι μεγάλωσαν και πήραν διαφορετικούς δρόμους. Ο ένας έγινε ισχυρός σύμβουλος του βασιλιά, ο άλλος μοναχός. Όταν συναντιούνται χρόνια αργότερα, ο υπουργός λυπάται για τον φίλο του. «Αν μάθαινες να υπηρετείς τον βασιλιά, δεν θα χρειαζόταν να ζεις με ρύζι και φασόλια», προσπαθεί να τον συμβουλεύσει. Ο μοναχός όμως απαντά απλώς: «Αν μάθαινες να ζεις με ρύζι και φασόλια, δεν θα χρειαζόταν να υπηρετείς τον βασιλιά».
Αυτή είναι η παραβολή με την οποία ξεκινά το βιβλίο «Ο απλός δρόμος για τον πλούτο» του J. L. Collins, από τις εκδόσεις Ίριδα, και σκοπός της είναι να τονίσει ένα και μόνο σημείο: Ο πλούτος δεν έχει να κάνει με την εξουσία, την πολυτέλεια ή την τεμπελιά. Σχετίζεται, κυρίως, με την ελευθερία. Ο Collins πιστεύει ότι η ελευθερία μας είναι το πιο σημαντικό πράγμα που μπορούμε να «αγοράσουμε», και σε αυτό το βιβλίο προσφέρει έναν απλό οδικό χάρτη για να την αποκτήσουμε.
Αυτό που αρχικά ξεκίνησε ως μια σειρά επιστολών προς την τότε έφηβη κόρη του, τελικά εξελίχθηκε σε ένα βιβλίο-μπεστ σέλερ, με πωλήσεις που άγγιξαν τις 400.000 αντίτυπα. Μέρος της ελκυστικότητάς του έγκειται στο ότι η προσέγγιση του Collins είναι τόσο απλή όσο υπόσχεται ο τίτλος του βιβλίου. Σύμφωνα με τον ίδιο, η δημιουργία πλούτου είναι σχεδόν αναπόφευκτη αν ακολουθήσει κανείς τρία βήματα: να ξοδεύει λιγότερα χρήματα από όσα βγάζει, να αποφεύγει πάση θυσία τα χρέη και να επενδύει ό,τι απομένει σε δείκτες μετοχών.
«Κέρδιζε περισσότερα χρήματα απ' όσα ξοδεύεις»
«Αν ο τρόπος ζωής σου αντιστοιχεί —ή, Θεός φυλάξοι, υπερβαίνει— το εισόδημά σου, δεν είσαι παρά ένας χρυσός σκλάβος» αναφέρει χαρακτηριστικά ο Κόλινς. Παραθέτει το παράδειγμά του Μάικ Τάισον, ενός από τους μεγαλύτερους πυγμάχους της ιστορίας, ο οποίος κέρδισε πάνω από 300 εκατομμύρια δολάρια (!) και παρόλα αυτά κατέληξε σε πτώχευση.
Είναι δεδομένο πως όλοι μας γνωρίζουμε κάποιον που θα έπρεπε να έχει περισσότερα χρήματα από αυτά που θεωρούνται αρκετά, αλλά για κάποιον λόγο συνεχίζει να παραπονιέται για το πόσο πολύ πρέπει να δουλεύει —ένα σύμπτωμα του να φοράς «χρυσές χειροπέδες», όπως το εξηγεί ο συγγραφέας. Αυτό συμβαίνει επειδή «Εσύ κατέχεις τα πράγματα που έχεις και αυτά, με τη σειρά τους, σε κατέχουν», συμπληρώνει στο βιβλίο. Τα υπάρχοντά μας απαιτούν μεγάλη ψυχική και οικονομική φροντίδα και, με την πάροδο του χρόνου, αυτό είναι αναπόφευκτο να μην μας επιβαρύνει.
Το βιβλίο δεν περιλαμβάνει εκτενές κεφάλαιο για τον προϋπολογισμό, τη μείωση των δαπανών για καφέδες ή την επαναδιαπραγμάτευση των επιτοκίων των πιστωτικών καρτών. Ο Κόλινς απλώς απευθύνεται στην κοινή μας λογική. Όλοι γνωρίζουν πόσα χρήματα έχουν και, με μερικούς απλούς υπολογισμούς, ο καθένας μπορεί να γνωρίζει, τουλάχιστον κατά προσέγγιση, πόσα ξοδεύει. Η δημιουργία πλούτου συνίσταται στο να διασφαλίζεις ότι υπάρχει θετική διαφορά μεταξύ των δύο και να φροντίζεις να παραμείνει έτσι.
«Η ομορφιά ενός υψηλού ποσοστού αποταμίευσης είναι διπλή», λέει ο Κόλινς. «Μαθαίνεις να ζεις με λιγότερα, ακόμα και όταν έχεις περισσότερα να επενδύσεις.» Ο Collins δεν ζει έναν πολυτελή τρόπο ζωής, δεν είχε ποτέ καν δόση για αυτοκίνητο. Σε αντάλλαγμα, είναι ελεύθερος να επιλέγει με ποιον συνεργάζεται και πώς ξοδεύει τον χρόνο του. Το ποσοστό αποταμίευσης του Collins είναι το 50% του εισοδήματός του, και συνιστά να στοχεύσουμε κι εμείς οι αναγνώστες στο ίδιο ποσοστό.
Από τη στιγμή που κερδίζουμε περισσότερα από όσα χρειαζόμαστε, στοχεύουμε στο να ξοδεύουμε λιγότερα από όσα κερδίζουμε.
Χρέος: Αν δεν μπορούμε να το αποφύγουμε, ας ξεχρεώνουμε τουλάχιστον όσο πιο γρήγορα γίνεται
Υπάρχουν πολλές διαφορετικές προσεγγίσεις και απόψεις σχετικά με το χρέος. Ορισμένοι ειδικοί υποστηρίζουν ότι μπορεί να αποτελέσει ένα χρήσιμο εργαλείο, ενώ άλλοι προτείνουν να το αποφύγουμε όσο το δυνατόν περισσότερο. Τη δεύτερη άποψη συμμερίζεται και ο Collins.
«Το να έχεις χρέος είναι τόσο ελκυστικό όσο το να είσαι καλυμμένος με βδέλλες και έχει σχεδόν το ίδιο αποτέλεσμα», γράφει μάλιστα. Επομένως, όποια χρέη κι αν διαθέτουμε, καλό είναι να τα ξεπληρώσουμε όσο το δυνατόν γρηγορότερα. Μόλις απαλλαγούμε από τα χρέη, το πλεόνασμα που μπορούμε να επενδύουμε κάθε μήνα στο χρηματιστήριο θα αρχίσει να αυξάνεται.
Ο Collins αναλύει επίσης τρία είδη χρέους που συνήθως θεωρούμε «καλό χρέος», δηλαδή χρήματα που δανειζόμαστε για παραγωγικούς σκοπούς: επιχειρηματικά δάνεια, φοιτητικά δάνεια και στεγαστικά δάνεια. Το πρώτο είδος πρέπει να αντιμετωπίζεται με μεγάλη προσοχή. Το δεύτερο δεν θα έπρεπε καν να υπάρχει, καθώς απλώς διογκώνει το κόστος της εκπαίδευσης και αναγκάζει τους ανθρώπους να αναλάβουν θέσεις εργασίας που δεν θα δέχονταν ποτέ χρόνια μετά την αποφοίτησή τους από το πανεπιστήμιο.
Όσον αφορά το τρίτο, ο Collins προτείνει να αγοράσουμε «το ελάχιστο σπίτι που καλύπτει τις ανάγκες σας και όχι το μεγαλύτερο σπίτι που τεχνικά μπορείτε να αντέξετε οικονομικά». Θεωρεί το «σπίτι» σαν τα «μήλα»: κάτι που μπορούμε να αγοράσουμε σε οποιαδήποτε ποσότητα, αλλά όσο περισσότερο αγοράζουμε, τόσο περισσότερο θα μας επιβαρύνει οικονομικά για όλο και περισσότερα χρόνια.
Αν έχουμε καταφέρει και δεν έχουμε ακόμη χρέη, ωφέλιμο είναι το να καταφέρουμε να διατηρήσουμε την κατάσταση ως έχει. Αν έχουμε χρέη, μπορούμε να προσπαθήσουμε να τα εξοφλήσουμε γρήγορα και, στη συνέχεια, να επικεντρωθούμε στην αύξηση του πλούτου μας.
Επένδυση του μεγαλύτερου μέρους των αποταμιεύσεών μας σε αμοιβαία κεφάλαια δείκτη, μέχρι να αποκτήσουμε οικονομική ανεξαρτησία
Αμοιβαία κεφάλαια δείκτη: μια φράση που θα συναντήσουμε σε πάμπολλα βιβλία χρηματοοικονομικής θεματολογίας, και ενδεχομένως να μας κουράσει να το αντικρίζουμε παντού. Ο Collins, πάντως, δεν αποτελεί εξαίρεση, καθώς το περιλαμβάνει και ο ίδιος στο βιβλίο του. Ανήκει κι αυτός στο ευρύ πλήθος των ειδικών στον τομέα των χρηματοοικονομικών που καθιστούν τις επενδύσεις σε αμοιβαία κεφάλαια δείκτη τη ραχοκοκαλιά της στρατηγικής τους για τη δημιουργία πλούτου.
Ο Collins συνιστά το Vanguard Total Stock Market Index Fund, με σύμβολο VTSAX, ή το αντίστοιχο διαπραγματεύσιμο αμοιβαίο κεφάλαιο (ETF), το VTI. Όσο βρισκόμαστε στο στάδιο της συσσώρευσης πλούτου, όπου προσπαθούμε να δημιουργήσουμε ένα αποθεματικό 25 φορές μεγαλύτερο από τα ετήσια έξοδά μας, θα πρέπει να διαθέσουμε το 100% των επενδύσεών μας σε αυτό το επενδυτικό μέσο που παρακολουθεί όλες τις μετοχές των ΗΠΑ, όπως ο ίδιος εξηγεί.
«Αυτό θα είναι πολύ, πολύ πιο δύσκολο από ό,τι νομίζετε», μας υπενθυμίζει ο Collins. Ακόμη και αν αυτοματοποιήσουμε τις μηνιαίες πληρωμές μας προς τον χρηματιστή μας, κατά τη διάρκεια των πτώσεων της αγοράς, «Όλοι γύρω σας θα πανικοβληθούν. Τα ΜΜΕ θα φωνάζουν “Πουλήστε, πουλήστε, πουλήστε!”. Αλλά αν παραμείνετε σταθεροί στην πορεία σας, είναι πιθανό να πετύχετε. Ιστορικά, η χρηματιστηριακή αγορά έχει πάντα αποδώσει υπέρ όσων την προτιμούν για αρκετό χρονικό διάστημα», τονίζει.
Μόλις επιτύχουμε τον στόχο του χαρτοφυλακίου μας, ας πούμε 1.000.000 δολάρια, μπορούμε έπειτα να αποσύρουμε με ασφάλεια 3-7% κάθε χρόνο, ενώ τα περιουσιακά μας στοιχεία συνεχίζουν να αυξάνονται, ισχυρίζεται ο Collins, βασιζόμενος στον κανόνα του 4% που έχει δοκιμαστεί από μια διάσημη μελέτη. Τώρα, το μόνο που μένει είναι να απολαύσουμε τη νέα μας ελευθερία.
Ποια είναι, εν τέλει, η απλή διαδρομή προς τον πλούτο;
«Ξοδεύετε λιγότερα από όσα κερδίζετε, επενδύετε το πλεόνασμα, αποφεύγετε τα χρέη.» Αυτή είναι, εν συντομία, η απλή πορεία προς τον πλούτο, το χρυσό τρίπτυχο που, με σωστά και υπολογισμένα βήματα, θα μπορούσε να μας οδηγήσει εκεί.
Το βιβλίο αυτό γράφτηκε από έναν γονέα προς το παιδί του, επομένως αδιαμφισβήτητα, όπως όλα τα βιβλία που απευθύνονται στα παιδιά μας, προσφέρει μια συγκλονιστική εμπειρία ανάγνωσης. Το αναγνωστικό κοινό θα απολαύσει πραγματικά αυτό το ανάγνωσμα εάν αρέσκεται σε απλές συμβουλές εν είδει ζεστής κουβέντας με φίλους, με χιουμοριστικό τόνο.
Πρόκειται για ένα ανάγνωσμα που συνίσταται να διαβαστεί από όλους: από τον 24χρονο πρόσφατο απόφοιτο πανεπιστημίου που πρόκειται να πάρει τον πρώτο του μεγάλο μισθό, από τον 45χρονο που έχει ακόμα εκπληκτικά πολύ χρόνο μέχρι τη συνταξιοδότηση, μέχρι και σε όποιον αναζητά μια διαχρονική, απλή επενδυτική φόρμουλα που αποδεδειγμένα λειτουργεί.


Σχολιάστε