
ΑΙ: Αλλάζει τα δεδομένα και αυξάνει τις απάτες στις ψηφιακές πληρωμές
Οι τράπεζες καλούνται να ξεπεράσουν το μοντέλο του απλού εντοπισμού ύποπτων συναλλαγών και να αποκτήσουν καλύτερη εικόνα για το πώς εξελίσσονται οι κίνδυνοι σε ολόκληρη τη διαδρομή του πελάτη.

23/09/2026 | 08:00

23/09/2026 | 11:56

Τα οικονομικά δεδομένα και τα "τεχνικά εργαλεία" γύρω από την οικονομική απάτη και τις ψηφιακές συναλλαγές αλλάζουν ραγδαία μέρα μερά τη όσο επεκτείνονται - και - οι δυνατότητες της Τεχνητής Νοημοσύνης.
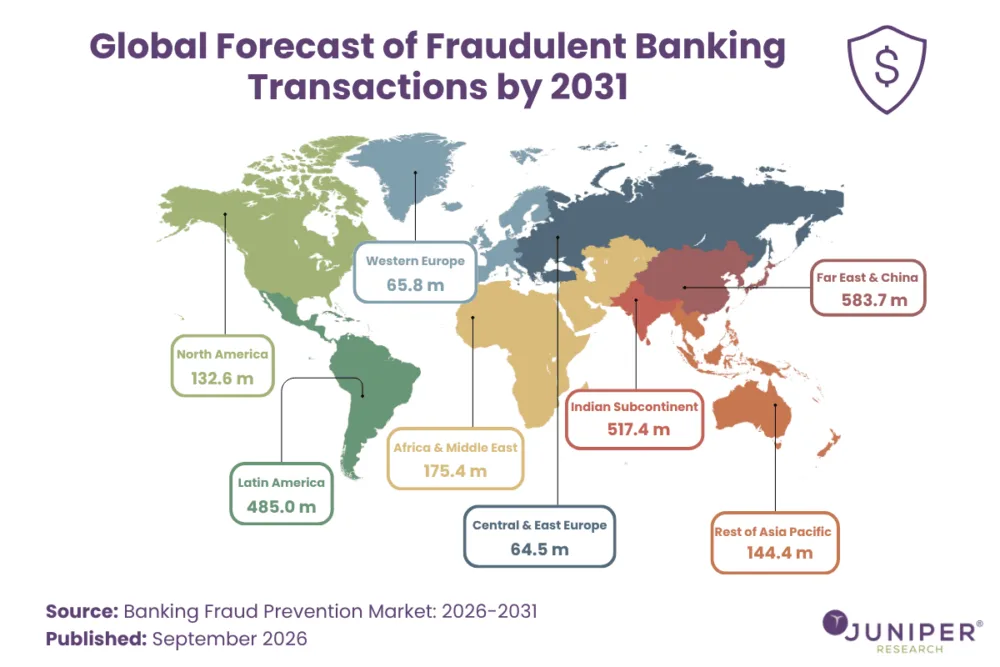
Νέα μελέτη της διεθνούς εταιρείας τεχνολογικών ερευνών Juniper Research εκτιμά ότι οι περιστατικά απάτης στις ψηφιακές τραπεζικές υπηρεσίες και στις μεταφορές χρημάτων θα ξεπεράσουν παγκοσμίως τα 2,2 δισ. έως το 2031, από 773,7 εκατ. το 2025.
Πρόκειται για μια μεγάλη αύξηση άνω του 180% που προκαλεί αναμφίβολα προβληματισμό: Για τις πιθανές συνέπειες και την αγωνία για την καλύτερη αντιμετώπιση των εν λόγω απειλών.
Βέβαια όλα αυτά έρχονται σε συνέχεια της τεχνολογικής άνθισης, όπως εξηγούν οι ειδικοί του χώρου. Την ίδια ώρα τονίζουν επίσης πως και οι μηχανισμοί προστασίας για την αποτροπή τέτοιων απειλών
Η έκθεση επισημαίνει ότι η αυξανόμενη χρήση της τεχνητής νοημοσύνης στις επιθέσεις αλλάζει τα οικονομικά δεδομένα της απάτης.
Η AI μειώνει σημαντικά το κόστος δημιουργίας εξατομικευμένων επιθέσεων κοινωνικής μηχανικής σε μεγάλη κλίμακα, καθιστώντας τους πελάτες των τραπεζών ολοένα πιο ελκυστικούς στόχους για τους απατεώνες.
Η εξέλιξη αυτή σηματοδοτεί μια επιταχυνόμενη μετατόπιση: από την προσπάθεια παραβίασης των τραπεζικών υποδομών, οι επιθέσεις στρέφονται πλέον περισσότερο στους ίδιους τους τελικούς χρήστες και στις διαδικασίες πληρωμών που έχουν ήδη πιστοποιηθεί, αξιοποιώντας τεχνικές κοινωνικής μηχανικής, σύμφωνα με την Juniper Research.
«Σε συνδυασμό με το χαμηλότερο κόστος διενέργειας μιας απάτης, η AI επιτρέπει στους απατεώνες να δημιουργούν και να προσαρμόζουν τις επιθέσεις τους ταχύτερα, ενώ οι άμεσες πληρωμές περιορίζουν το χρονικό περιθώριο που έχουν οι τράπεζες για να εντοπίσουν ύποπτη συμπεριφορά. Ως εκ τούτου, οι τράπεζες πρέπει να συνδυάζουν δεδομένα σχετικά με τη συμπεριφορά, την ταυτότητα και τις πληρωμές πριν από την έγκριση μιας συναλλαγής, αντί να βασίζονται σε ελέγχους αφού αυτή έχει ήδη ξεκινήσει», σημειώνει ο επικεφαλής της έκθεσης, Shane O’Sullivan.
Η Agentic AI ανεβάζει τον πήχη στην πρόληψη της τραπεζικής απάτης
Η έκθεση αναδεικνύει τον τρόπο με τον οποίο η παραγωγική τεχνητή νοημοσύνη (Generative AI) επιτρέπει την εμφάνιση νέων και περισσότερο προσαρμοστικών μορφών απάτης. Παράλληλα, η αναδυόμενη agentic AI δίνει στους απατεώνες τη δυνατότητα να συντονίζουν επιθέσεις πολλαπλών σταδίων και να προσαρμόζουν δυναμικά τις τακτικές τους ανάλογα με τον τρόπο με τον οποίο αντιδρούν τα θύματα ή τα συστήματα ελέγχου.
Αυτό αυξάνει την πιθανότητα η απάτη να γίνει πιο επίμονη, περισσότερο εξατομικευμένη και δυσκολότερη στον εντοπισμό.
Ως εκ τούτου, οι τράπεζες καλούνται να ξεπεράσουν το μοντέλο του απλού εντοπισμού ύποπτων συναλλαγών και να αποκτήσουν καλύτερη εικόνα για το πώς εξελίσσονται οι κίνδυνοι σε ολόκληρη τη διαδρομή του πελάτη.
Η έκθεση προτείνει στις τράπεζες να αξιοποιήσουν την AI για τη δημιουργία μιας "συνεχούς εικόνας του κινδύνου κάθε πελάτη", αναλύοντας από κοινού τον τρόπο με τον οποίο εξελίσσονται τα σήματα που αφορούν τη συμπεριφορά, την ταυτότητα και τις πληρωμές. Με τον τρόπο αυτό, μπορούν να παρεμβαίνουν πριν από την έγκριση μιας δόλιας συναλλαγής.
Οι βασικές μορφές απάτης
Οι απάτες με ηλεκτρονικές συναλλαγές περιλαμβάνουν παράνομες ενέργειες όπου οι επιτήδειοι προσπαθούν να αποσπάσουν κωδικούς, στοιχεία καρτών ή να αποκτήσουν πρόσβαση σε τραπεζικούς λογαριασμούς.
Όλα αυτά είναι γνωστές τακτικές εδώ και χρόνια και τώρα με την "συμβολή" της Τεχνητής Νοημοσύνης οι προκλήσεις για όλους πολλαπλασιάζονται ραγδαία: για απλούς ιδιώτες, επιχειρήσεις και κάθε άλλη οντότητα με online παρουσία. Ειδικότερα:
- Phishing (Ηλεκτρονικό ψάρεμα): Αποστολή ψεύτικων μηνυμάτων (SMS, email) ή δημιουργία παραπλανητικών ιστοσελίδων που μιμούνται τράπεζες για την υποκλοπή κωδικών e-banking.
- Vishing / Τηλεφωνική απάτη: Επιτήδειοι παριστάνουν τους λογιστές, δημόσιους υπαλλήλους ή τεχνικούς και πιέζουν το θύμα να δώσει κωδικούς ή να εγκρίνει συναλλαγές.
- Account Takeover (Υποτροπή λογαριασμού): Οι απατεώνες αποκτούν πρόσβαση σε έναν ενεργό λογαριασμό και μεταφέρουν χρήματα μέσα σε λίγα λεπτά.
Τρόποι προστασίας
- Μην αποκαλύπτετε ποτέ κωδικούς, PIN ή κωδικούς μιας χρήσης (OTP) σε κανέναν, ούτε καν σε υπάλληλο τράπεζας.
- Αποφεύγετε τα links από άγνωστα γραπτά μηνύματα ή email.
- Πληκτρολογείτε πάντα μόνοι σας τη διεύθυνση της τράπεζας στον browser σας.
- Ελέγχετε συχνά τις κινήσεις των λογαριασμών και των καρτών σας.
Ηλεκτρονικές πληρωμές στην Ελλάδα: Απάτες, ζημιές, περιστατικά
Οι ζημιές από απάτες στις ηλεκτρονικές πληρωμές στην Ελλάδα έφτασαν τα 22,6 εκατ. ευρώ το 2025, σύμφωνα με στοιχεία της Τράπεζας της Ελλάδος, με το μεγαλύτερο βάρος να πέφτει στους καταναλωτές: οι κάτοχοι καρτών επωμίστηκαν το 62% της ζημιάς (περίπου 14 εκατ. ευρώ), οι πάροχοι υπηρεσιών πληρωμών το 31% (7 εκατ. ευρώ) και οι εκδότες καρτών —δηλαδή οι τράπεζες— μόλις το 7% (1,6 εκατ. ευρώ).
Ο κύριος λόγος είναι ότι οι περισσότερες απάτες δεν γίνονται μέσω παραβίασης τραπεζικών συστημάτων, αλλά μέσω social engineering (πλαστά email, μηνύματα σε social media, τηλεφωνήματα), που στοχεύει στον ανθρώπινο παράγοντα και πείθει τον καταναλωτή να δώσει στοιχεία ή να εγκρίνει ο ίδιος τη συναλλαγή.
Παρά τη ζημιά, η εικόνα βελτιώνεται: τα περιστατικά απάτης με κάρτες μειώθηκαν 9% σε σχέση με το 2024 (363.101 συναλλαγές, 1 στις 7.600), ενώ ο λόγος αξίας απάτης προς συνολικές συναλλαγές υποχώρησε στο 0,019%. Μειώσεις καταγράφηκαν σε POS (-21% σε αριθμό, -28% σε αξία), ATM και εξ αποστάσεως συναλλαγές, με εξαίρεση μικρή αύξηση στην αξία απάτης στις εξ αποστάσεως συναλλαγές (+4%).
Η ΤτΕ αποδίδει τη βελτίωση σε καλύτερες πρακτικές πρόληψης, συνεργασία φορέων και ενημέρωση καταναλωτών, ενώ από το 2026 λειτουργεί και η ευρωπαϊκή αρχή AMLA για την εποπτεία κατά του ξεπλύματος χρήματος.


Σχολιάστε