Το ανεξάρτητο φαρμακείο στην εποχή του quick commerce
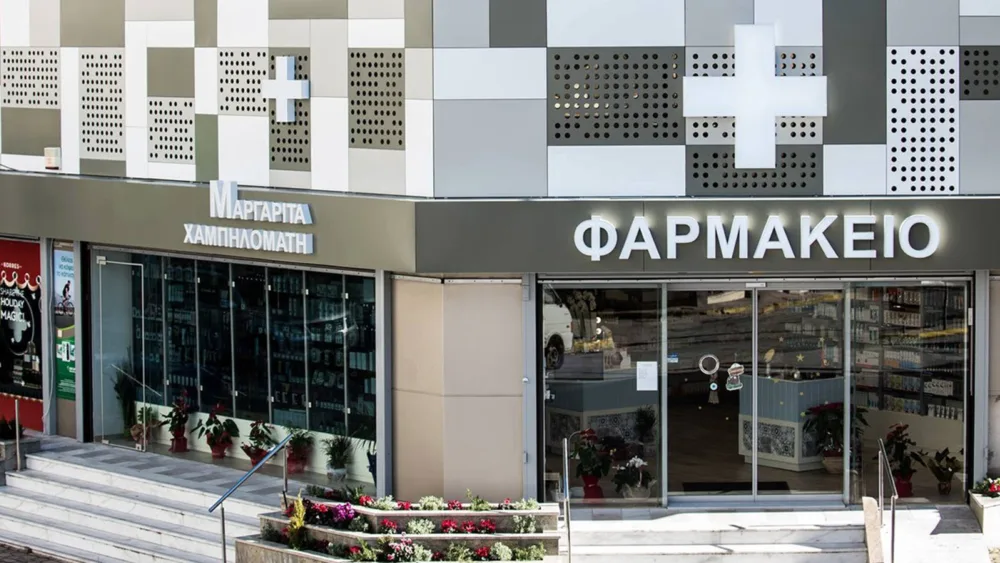
Το φαρμακείο ως επιχείρηση λιανικής σε μια νέα εποχή: ο πελάτης παραγγέλνει παραφαρμακευτικά από την εφαρμογή, χωρίς να περάσει από την πόρτα. Το ανεξάρτητο φαρμακείο δεν απειλείται τόσο από την τεχνολογία, όσο από μια παλιά βεβαιότητα — ότι η εγγύτητα, από μόνη της, αρκεί.

28/09/2026 | 08:00

Ένα συνηθισμένο απόγευμα, κάποιος θυμάται ότι του τελείωσαν το αντηλιακό και το συμπλήρωμα βιταμινών που παίρνει. Ανοίγει το κινητό του και, σε λιγότερο από ένα λεπτό, τα έχει προσθέσει στο καλάθι μιας εφαρμογής και έχει πατήσει «παραγγελία». Το φαρμακείο της γειτονιάς, διακόσια μέτρα πιο κάτω, δεν μπήκε ποτέ στην εξίσωση — όχι επειδή ήταν κλειστό, αλλά επειδή δεν εμφανίστηκε στην οθόνη.
Η σκηνή αυτή, που πριν λίγα χρόνια θα ακουγόταν υπερβολική, είναι σήμερα καθημερινότητα. Και συμπυκνώνει μια αλήθεια που πολλοί ανεξάρτητοι φαρμακοποιοί δυσκολεύονται να δεχτούν: η ζήτηση δεν χάθηκε· άλλαξε, όμως, ο τρόπος με τον οποίο ο πελάτης φτάνει σε αυτήν.
Ένας κλάδος-ανωμαλία
Για να καταλάβουμε το μέγεθος της πρόκλησης, χρειάζεται πρώτα να δούμε πόσο ιδιαίτερη είναι η ελληνική αγορά. Η χώρα διαθέτει ένα από τα πυκνότερα δίκτυα φαρμακείων στην Ευρώπη — της τάξης των δέκα χιλιάδων καταστημάτων, με αναλογία ανά κάτοικο πολλαπλάσια του ευρωπαϊκού μέσου όρου. Πρόκειται, ταυτόχρονα, για μια μεγάλη αγορά: σύμφωνα με κλαδική μελέτη της ΣΤΟΧΑΣΙΣ, οι συνολικές λιανικές πωλήσεις των φαρμακείων ξεπέρασαν τα 7 δισ. ευρώ το 2025.
Το κρίσιμο, όμως, κρύβεται στη σύνθεση αυτού του τζίρου. Περίπου τα τρία τέταρτα αφορούν φάρμακα — μια κατηγορία σε μεγάλο βαθμό ρυθμιζόμενη ως προς την τιμή και προστατευμένη, καθώς τα συνταγογραφούμενα σκευάσματα δεν πωλούνται ελεύθερα στο διαδίκτυο. Το υπόλοιπο, όμως — τα παραφαρμακευτικά, τα καλλυντικά, τα συμπληρώματα και τα είδη περιποίησης — είναι εντελώς άλλη ιστορία. Εκεί δεν υπάρχει προστατευτική ομπρέλα. Εκεί ο πελάτης ψωνίζει και επιλέγει ελεύθερα, με τους ίδιους όρους που ισχύουν για κάθε προϊόν λιανικής. Κι εκεί, διόλου τυχαία, δίνεται η μάχη.
Πού χτυπάει πραγματικά το quick commerce
Η ελληνική αγορά ταχυδιανομής έχει εκτοξευθεί: εκτιμάται πλέον ότι προσεγγίζει τα 2 δισ. ευρώ, με τους δύο μεγάλους παίκτες να τρέχουν με διψήφιους ρυθμούς — το efood αύξησε τον κύκλο εργασιών του κατά περίπου 75% το 2025 και η Wolt κατά πάνω από 65%. Και δεν μιλάμε πια μόνο για φαγητό: το quick commerce, που παγκοσμίως εκτιμάται σε εκατοντάδες δισεκατομμύρια δολάρια, έχει επεκταθεί σε σούπερ μάρκετ, καλλυντικά και — από το 2025 — ρητά και σε προϊόντα φαρμακείου.
Ας είμαστε ακριβείς ως προς το πού πονάει. Δεν κινδυνεύει το φάρμακο: τα σκευάσματα — συνταγογραφούμενα και μη — δεν διακινούνται μέσω των πλατφορμών ταχυδιανομής, καθώς εκεί επιτρέπονται μόνο μη φαρμακευτικά είδη. Κινδυνεύει, όμως, το υπόλοιπο καλάθι, που ως τώρα ήταν μια αθόρυβη πηγή κερδοφορίας για το φαρμακείο: το συμπλήρωμα διατροφής, η αντηλιακή κρέμα, το καλλυντικό, η βρεφική τροφή, τα είδη περιποίησης. Είναι τα προϊόντα που ο καταναλωτής αγόραζε «μια και βρέθηκε εκεί» και που σήμερα τα παραγγέλνει από τον καναπέ του, συχνά χωρίς καν να σκεφτεί το φαρμακείο της γωνιάς. Και καθώς εκατοντάδες ηλεκτρονικά φαρμακεία προσφέρουν τα ίδια είδη με λίγα κλικ, η ευκολία της παραγγελίας έχει γίνει ένα νέο πεδίο ανταγωνισμού.
Η εγγύτητα μετακόμισε στην οθόνη
Εδώ, όμως, τα δεδομένα κρύβουν μια παρηγοριά που συχνά αγνοείται. Η τοπικότητα δεν εξαφανίστηκε· μεταφέρθηκε στην οθόνη. Σύμφωνα με στοιχεία της Google, οι αναζητήσεις με τη φράση «κοντά μου» έχουν εκτιναχθεί, με ρυθμούς τριψήφιους την τελευταία περίοδο — και μία από τις πιο χαρακτηριστικές είναι ακριβώς η «φαρμακείο κοντά μου, ανοιχτό τώρα». Ακόμη πιο σημαντικό: η μεγάλη πλειονότητα αυτών των τοπικών αναζητήσεων από κινητό καταλήγει σε επίσκεψη σε φυσικό κατάστημα την ίδια ημέρα.
Αυτό αλλάζει το ερώτημα. Ο πελάτης εξακολουθεί να θέλει το κοντινό, το άμεσο, το ανθρώπινο. Απλώς δεν ξεκινά πια από την πόρτα· ξεκινά από το κινητό. Το φαρμακείο που είναι αόρατο σε εκείνη τη στιγμή αναζήτησης δεν χάνει απλώς ένα κλικ — χάνει έναν πελάτη που θα είχε μπει στην πόρτα του, αν τον είχε βρει. Η εγγύτητα, δηλαδή, παραμένει τεράστιο πλεονέκτημα· αλλά μόνο αν είναι ορατή εκεί όπου γίνεται πλέον η επιλογή.
Τι σημαίνει να σκέφτεσαι σαν λιανέμπορος
Δουλεύοντας από κοντά με ένα δίκτυο δεκάδων ανεξάρτητων φαρμακείων, έχω δει ξανά και ξανά την ίδια διαχωριστική γραμμή. Δεν χωρίζει τα φαρμακεία σε «μεγάλα» και «μικρά», ούτε σε «τεχνολογικά» και «παραδοσιακά». Τα χωρίζει σε εκείνα που εξακολουθούν να θεωρούν τον εαυτό τους αποκλειστικά χώρο υγείας, και σε εκείνα που κατάλαβαν ότι είναι — και — μια επιχείρηση λιανικής που πρέπει να διαχειριστεί το «ψηφιακό της ράφι».
Στην πράξη, αυτό σημαίνει τέσσερα πράγματα. Πρώτον, ορατότητα: ένα ενημερωμένο προφίλ στους χάρτες, σωστές πληροφορίες, ωράριο, τηλέφωνο, φωτογραφίες — ώστε στο «φαρμακείο κοντά μου» να εμφανίζεται αυτό, όχι ο ανταγωνιστής. Δεύτερον, διαχείριση της κατηγορίας των παραφαρμάκων σαν πραγματικό retailer: σωστοί τίτλοι και περιγραφές προϊόντων, καλή παρουσίαση, παρουσία στα κανάλια όπου βρίσκεται ο πελάτης. Τρίτον, αξιοποίηση των πλατφορμών ως καναλιού και όχι ως αφεντικού. Και τέταρτον — το πιο σημαντικό — επένδυση σε αυτό που καμία εφαρμογή δεν μπορεί να αντιγράψει: τη συμβουλή του φαρμακοποιού, τη σχέση εμπιστοσύνης, την αίσθηση ότι πίσω από το προϊόν υπάρχει άνθρωπος που ξέρει το ιστορικό σου.
Ο αντίλογος: τα όρια και οι κίνδυνοι
Θα ήταν, ωστόσο, αφελές να παρουσιάσουμε τις πλατφόρμες ως εύκολη λύση. Έχουν ένα βαρύ τίμημα. Οι προμήθειες συμπιέζουν ένα ήδη στενό περιθώριο, ειδικά σε μια αγορά όπου το μεγαλύτερο μέρος του τζίρου είναι ρυθμιζόμενο. Και υπάρχει ένας βαθύτερος κίνδυνος: η πλατφόρμα δεν μεσολαβεί απλώς· ιδιοποιείται τη σχέση με τον πελάτη. Το φαρμακείο γίνεται ένας αποθηκευτικός χώρος που εκτελεί παραγγελίες, ενώ τα δεδομένα, η αναγνωρισιμότητα και η πίστη ανήκουν σε κάποιον άλλο. Η εξάρτηση από ένα κανάλι που ελέγχει κάποιος τρίτος είναι, μακροπρόθεσμα, στρατηγική αδυναμία.
Υπάρχει, επίσης, και η αντίθετη ανάγνωση, που δεν πρέπει να αγνοηθεί: ότι πολλά μικρά φαρμακεία της γειτονιάς αντλούν την ανθεκτικότητά τους ακριβώς από εκεί που το quick commerce είναι αδύναμο — από τη βαθιά τοπική σχέση, τη φροντίδα χρόνιων ασθενών, τη συμβουλή που δεν χωρά σε ένα καλάθι. Για αυτά, το να κυνηγήσουν με κάθε κόστος την ταχυδιανομή μπορεί και να είναι λάθος. Και υπάρχει, τέλος, μια ουσιαστική ένσταση αρχής: το φαρμακείο δεν είναι ένα ακόμη σημείο λιανικής. Είναι κόμβος υγείας, και η υπερβολική «λιανικοποίησή» του — η λογική του «πούλα ό,τι κινείται» — έχει τα δικά της, πραγματικά όρια.
Τι κρατά μια μικρή επιχείρηση όρθια
Η πιο νηφάλια απάντηση δεν είναι ούτε «αγκάλιασε τις πλατφόρμες» ούτε «αγνόησέ τες». Είναι ένα υβρίδιο. Κράτησε δικό σου το κανάλι ανακάλυψης — την παρουσία στην αναζήτηση, τους χάρτες, ενδεχομένως ένα δικό σου e-shop — ώστε ο πελάτης να σε βρίσκει χωρίς μεσάζοντα. Χρησιμοποίησε τις πλατφόρμες επιλεκτικά, για τη ζήτηση που δεν θα έπιανες αλλιώς, χωρίς να τους παραδώσεις τη σχέση. Και διαφοροποιήσου εκεί που έχεις μοναδικό πλεονέκτημα: στην ταχύτητα της γειτονιάς, στη συμβουλή, στην εμπιστοσύνη.
Αυτό δεν είναι ζήτημα τεχνολογίας· είναι ζήτημα νοοτροπίας. Το φαρμακείο που περιμένει να χτυπήσει το κουδούνι επειδή «πάντα έτσι γινόταν» θα δει τη ζήτηση να διαρρέει αργά και αθόρυβα. Εκείνο που καταλαβαίνει ότι η μάχη κρίνεται πριν καν ο πελάτης αποφασίσει — τη στιγμή της αναζήτησης — έχει κάθε λόγο όχι μόνο να επιβιώσει, αλλά και να μεγαλώσει.
Γιατί στο τέλος, το πλεονέκτημα του φαρμακείου της γειτονιάς ήταν πάντα δύο πράγματα μαζί: η εγγύτητα και η εμπιστοσύνη. Η εμπιστοσύνη παραμένει βαθιά ανθρώπινη — δεν αντιγράφεται από καμία εφαρμογή. Η εγγύτητα, όμως, δεν κρίνεται πλέον μόνο στον δρόμο· κρίνεται και στην οθόνη, τη στιγμή που ο πελάτης αναζητά. Όποιος καταφέρει να είναι παρών και στα δύο σημεία δεν έχει απλώς λόγο να επιβιώσει· έχει κάθε λόγο να μεγαλώσει.
Πηγές
- Κλαδική μελέτη «Φαρμακεία», ΣΤΟΧΑΣΙΣ (μέσω Ναυτεμπορικής, 2026) — η αγορά των φαρμακείων ξεπέρασε τα 7 δισ. ευρώ (λιανική) το 2025· ~73% φάρμακα, ~27% παραφαρμακευτικά.
- Powergame (2025) — από τα πυκνότερα δίκτυα φαρμακείων στην Ευρώπη· λιανικές πωλήσεις ~5,67 δισ. (2023)· 327 ηλεκτρονικά φαρμακεία με πωλήσεις ~283 εκατ.
- Παρασκήνιο (2026) — η ελληνική αγορά ταχυδιανομής προσεγγίζει τα 2 δισ. ευρώ· efood +~75% και Wolt +~65% το 2025.
- Q-Commerce & Food Delivery (Fortune Business Insights, μέσω marketingweek.gr) — το παγκόσμιο quick commerce εκτιμήθηκε σε ~184,5 δισ. δολάρια το 2025, με ισχυρή προβλεπόμενη ανάπτυξη.
- Οικονομικός Ταχυδρόμος / ΤΟ ΒΗΜΑ (2025) — το efood επεκτείνεται ρητά στο online delivery προϊόντων φαρμακείου.
- Think with Google — «near me» searches — εκρηκτική αύξηση αναζητήσεων «κοντά μου» (π.χ. «φαρμακείο κοντά μου, ανοιχτό τώρα»)· η πλειονότητα καταλήγει σε επίσκεψη σε κατάστημα την


Σχολιάστε